Domain no-credit.de kaufen?
Wir ziehen mit dem Projekt
no-credit.de um.
Sind Sie am Kauf der Domain
no-credit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain no-credit.de kaufen?
Was ist der Unterschied zwischen Festzins und variablen Zinssätzen und welche Vorteile hat ein Festzins für Kreditnehmer?
Ein Festzins bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich ändern kann. Ein Festzins bietet Kreditnehmern Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Zudem sind Kreditnehmer vor Zinsschwankungen geschützt, die bei variablen Zinssätzen auftreten können. **
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **

Ähnliche Suchbegriffe für Festzins
Top-Angebote
Produkte zum Begriff Festzins:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
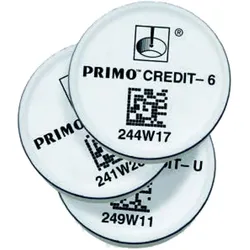
Optimum Primo Credit Token Primo CREDIT-6 - Sechs MonateJedes Primo Kit enthält den ersten 6-Monate-Guthabentoken. Der 6-Monate-Guthabentoken erlaubt den Betrieb des Primo Systems über sechs Monate. Er bietet Flexibilität hinsichtlich der Bezahlung des Guthabens, denn während ruhigerer Zeiten können Sie den Kauf eines Primo Guthabentokens hinauszögern, bis Sie Ihr Primo System wieder benötigen. Der Upgrade-Guthabentoken ? Primo CREDIT-U ? bietet eine unbefristete Verwendung des Primo Systems mit einer einmaligen Zahlung.652,18 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die Vorteile und Nachteile von Festzins- und variablen Hypotheken?
Die Vorteile von Festzins-Hypotheken sind die Planungssicherheit durch konstante Raten und Schutz vor Zinsschwankungen. Die Nachteile sind höhere Zinsen im Vergleich zu variablen Hypotheken und fehlende Flexibilität bei vorzeitiger Rückzahlung. Die Vorteile von variablen Hypotheken sind niedrigere Zinsen und die Möglichkeit, von Zinssenkungen zu profitieren. Die Nachteile sind das Risiko steigender Zinsen und die damit verbundene Unsicherheit über die zukünftige Belastung. **
-
Was sind die Vor- und Nachteile von Festzins-Anlagen für Anleger?
Vorteile: Sicherheit durch feste Zinsen, vorhersehbare Erträge, Schutz vor Zinsänderungsrisiken. Nachteile: Geringere Renditechancen im Vergleich zu variablen Zinsen, begrenzte Flexibilität bei vorzeitiger Kündigung, Inflation kann die Rendite mindern. **
-
Was für Auswirkungen hat die Schufa auf die Bonität und die Kreditwürdigkeit von Verbrauchern?
Die Schufa beeinflusst die Bonität und Kreditwürdigkeit von Verbrauchern, da sie Informationen über deren Zahlungshistorie sammelt und speichert. Negative Einträge wie Zahlungsausfälle können sich negativ auf die Bonität auswirken und die Chancen auf die Genehmigung von Krediten verringern. Ein positiver Schufa-Score hingegen kann die Kreditwürdigkeit erhöhen und bessere Konditionen bei der Kreditaufnahme ermöglichen. **
-
"Was ist der Unterschied zwischen Festzins und variablen Zinssätzen bei Krediten oder Anlagen?" "Welche Vor- und Nachteile bringt ein Festzins im Vergleich zu einem variablen Zinssatz mit sich?"
Ein Festzins bleibt während der gesamten Laufzeit des Kredits oder der Anlage konstant, während ein variabler Zinssatz sich je nach Marktlage ändern kann. Ein Festzins bietet Planungssicherheit, da die monatlichen Raten konstant bleiben, während ein variabler Zinssatz von Marktschwankungen beeinflusst wird. Ein Nachteil des Festzinses ist, dass man von eventuellen Zinssenkungen nicht profitieren kann, während man bei einem variablen Zinssatz von niedrigeren Zinsen profitieren kann, aber auch das Risiko von steigenden Zinsen trägt. **
Was sind die grundlegenden Unterschiede zwischen einer Festzins- und einer variablen Hypothek?
Eine Festzins-Hypothek hat einen festen Zinssatz über die gesamte Laufzeit, während bei einer variablen Hypothek der Zinssatz variieren kann. Bei einer Festzins-Hypothek sind die monatlichen Zahlungen konstant, während sie bei einer variablen Hypothek schwanken können. Festzins-Hypotheken bieten mehr Sicherheit, während variable Hypotheken potenziell niedrigere Zinssätze bieten, aber auch ein höheres Risiko bergen. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Top-Angebote
Produkte zum Begriff Festzins:
-
Schufa-Alarm: Falsche Einträge löschen, Bonität retten, Taschenbuch von Benedikt Lang, Epubli, 978-3-565-12727-6Schufa-alarm: Falsche Einträge Löschen, Bonität Retten, Taschenbuch Von Benedikt Lang, Epubli, 978-3-565-12727-6, Seitenanzahl: 16826,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Festzins und variablen Zinssätzen und welche Vorteile hat ein Festzins für Kreditnehmer?
Ein Festzins bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich ändern kann. Ein Festzins bietet Kreditnehmern Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Zudem sind Kreditnehmer vor Zinsschwankungen geschützt, die bei variablen Zinssätzen auftreten können. **
-
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **
-
Was sind die Vorteile und Nachteile von Festzins- und variablen Hypotheken?
Die Vorteile von Festzins-Hypotheken sind die Planungssicherheit durch konstante Raten und Schutz vor Zinsschwankungen. Die Nachteile sind höhere Zinsen im Vergleich zu variablen Hypotheken und fehlende Flexibilität bei vorzeitiger Rückzahlung. Die Vorteile von variablen Hypotheken sind niedrigere Zinsen und die Möglichkeit, von Zinssenkungen zu profitieren. Die Nachteile sind das Risiko steigender Zinsen und die damit verbundene Unsicherheit über die zukünftige Belastung. **
-
Was sind die Vor- und Nachteile von Festzins-Anlagen für Anleger?
Vorteile: Sicherheit durch feste Zinsen, vorhersehbare Erträge, Schutz vor Zinsänderungsrisiken. Nachteile: Geringere Renditechancen im Vergleich zu variablen Zinsen, begrenzte Flexibilität bei vorzeitiger Kündigung, Inflation kann die Rendite mindern. **
Ähnliche Suchbegriffe für Festzins
-
Optimum Primo Credit Token Primo CREDIT-6 - Sechs MonateJedes Primo Kit enthält den ersten 6-Monate-Guthabentoken. Der 6-Monate-Guthabentoken erlaubt den Betrieb des Primo Systems über sechs Monate. Er bietet Flexibilität hinsichtlich der Bezahlung des Guthabens, denn während ruhigerer Zeiten können Sie den Kauf eines Primo Guthabentokens hinauszögern, bis Sie Ihr Primo System wieder benötigen. Der Upgrade-Guthabentoken ? Primo CREDIT-U ? bietet eine unbefristete Verwendung des Primo Systems mit einer einmaligen Zahlung.652,18 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Space Cloud General CreditWie man Space Cloud General Credit Effektiv Nutzt: Ein Leitfaden Wissen Sie, dass über 70% der Unternehmen ihre Cloud-Credits nicht optimal nutzen? Die effektive Verwaltung von Cloud-Ressourcen ist heute wichtiger denn je, besonders wenn es um Space Cloud General Credit geht. Viele Unternehmen verschenken wertvolle Ressourcen, weil sie ihre Credits nicht strategisch einsetzen. Besonders für Startups sind cloud credits for startups ein entscheidender Faktor für nachhaltiges Wachstum. Die richtige Nutzung des general cloud Systems kann den Unterschied zwischen effizienter Ressourcennutzung und verschwendeten Mitteln ausmachen. Dieser Leitfaden zeigt Schritt für Schritt, wie Unternehmen ihre Space Cloud General Credit optimal einsetzen können. Von grundlegenden Konzepten bis hin zu fortgeschrittenen Optimierungstechniken ? hier finden Sie alle wichtigen Informationen für eine effiziente ...1,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
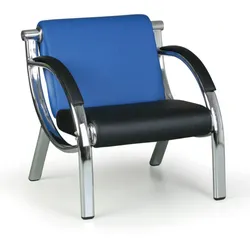
Sitzgarnitur CREDIT II, SesselSitzgruppe mit strapazierfähiger Polsterung aus Kunstleder die Sesselgestelle sind aus verchromten Stahlrohren hergestellt die Innenfüllungen sind aus PUR-Schaum, die ihre Form dauerhaft hält die widerstandsfähige Konstruktion ist für frequentierte Räume wie Empfangs- und Wartezimmer geeignet im demontierten Zustand geliefert158,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was für Auswirkungen hat die Schufa auf die Bonität und die Kreditwürdigkeit von Verbrauchern?
Die Schufa beeinflusst die Bonität und Kreditwürdigkeit von Verbrauchern, da sie Informationen über deren Zahlungshistorie sammelt und speichert. Negative Einträge wie Zahlungsausfälle können sich negativ auf die Bonität auswirken und die Chancen auf die Genehmigung von Krediten verringern. Ein positiver Schufa-Score hingegen kann die Kreditwürdigkeit erhöhen und bessere Konditionen bei der Kreditaufnahme ermöglichen. **
-
"Was ist der Unterschied zwischen Festzins und variablen Zinssätzen bei Krediten oder Anlagen?" "Welche Vor- und Nachteile bringt ein Festzins im Vergleich zu einem variablen Zinssatz mit sich?"
Ein Festzins bleibt während der gesamten Laufzeit des Kredits oder der Anlage konstant, während ein variabler Zinssatz sich je nach Marktlage ändern kann. Ein Festzins bietet Planungssicherheit, da die monatlichen Raten konstant bleiben, während ein variabler Zinssatz von Marktschwankungen beeinflusst wird. Ein Nachteil des Festzinses ist, dass man von eventuellen Zinssenkungen nicht profitieren kann, während man bei einem variablen Zinssatz von niedrigeren Zinsen profitieren kann, aber auch das Risiko von steigenden Zinsen trägt. **
-
Was sind die grundlegenden Unterschiede zwischen einer Festzins- und einer variablen Hypothek?
Eine Festzins-Hypothek hat einen festen Zinssatz über die gesamte Laufzeit, während bei einer variablen Hypothek der Zinssatz variieren kann. Bei einer Festzins-Hypothek sind die monatlichen Zahlungen konstant, während sie bei einer variablen Hypothek schwanken können. Festzins-Hypotheken bieten mehr Sicherheit, während variable Hypotheken potenziell niedrigere Zinssätze bieten, aber auch ein höheres Risiko bergen. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.